
چه چالشهایی مغایرتگیری اموال را دشوار میکنند؟
هر سازمانی دیر یا زود با یک سؤال ساده اما دردسرساز روبهرو میشود: چرا فهرست داراییهای ثابت در دفاتر، با آنچه واقعاً در محل استقرار وجود دارد، یکسان نیست؟ مغایرتگیری اموال دقیقاً همین شکاف را شناسایی میکند؛ فرآیندی که اغلب دستکم گرفته میشود تا زمانی که یک حسابرسی جدی یا ارزیابی دارایی، عمق اختلاف را آشکار کند. در این مقاله بررسی میکنیم مغایرتگیری اموال چیست، چرا این اختلافها ایجاد میشوند و چه چالشهایی معمولاً اجرای درست آن را دشوار میکنند.
مغایرتگیری اموال چیست؟
مغایرتگیری اموال به معنای مقایسه فهرست دفتری داراییهای ثابت با وضعیت واقعی آنها در محل استقرار است؛ از نظر تعداد، محل، وضعیت فیزیکی و حتی ارزش دفتری. هدف این فرآیند، شناسایی داراییهایی است که در دفاتر ثبت شدهاند اما دیگر وجود ندارند، یا برعکس، داراییهایی که در سازمان استفاده میشوند اما هیچگاه بهدرستی ثبت نشدهاند.
چرا مغایرت اموال با مغایرت انبار متفاوت است؟
در مغایرتگیری کالای انبار، معمولاً یک شمارش فیزیکی دورهای و مقایسه سریع با کاردکس سیستم کافی است، چون کالا در یک محل مشخص و با گردش قابل پیشبینی نگهداری میشود. اما دارایی ثابت مانند ماشینآلات یا تجهیزات قابلحمل، در طول زمان بین واحدها جابهجا میشود، وضعیتش تغییر میکند (کنارگذاری، اسقاط، بازگشت به کار) و اغلب این تغییرات بهصورت رسمی ثبت نمیشوند. همین ویژگی، مغایرتگیری اموال را به فرآیندی پیچیدهتر و زمانبرتر از انبارگردانی معمولی تبدیل میکند.
چرا این اختلافها اصلاً به وجود میآیند؟
مغایرت اموال بهندرت نتیجه یک اشتباه بزرگ است؛ معمولاً حاصل انباشت چند اتفاق کوچک در طول زمان است:
- جابهجایی دارایی بین واحدها بدون ثبت رسمی نقلوانتقال
- اسقاط یا از رده خارج شدن یک دارایی بدون بهروزرسانی دفاتر
- تعویض یا تغییر پلاک دارایی بدون اطلاعرسانی به واحد مالی
- خرید و استقرار مستقیم یک دارایی توسط واحد عملیاتی بدون هماهنگی با ثبت رسمی
- نبود مسئول مشخص برای پاسخگویی درباره وضعیت هر دارایی
مراحل اجرای یک مغایرتگیری اصولی
فرآیند مغایرتگیری معمولاً در چهار گام پیش میرود: ابتدا فهرست دفتری کامل داراییها به تفکیک محل استقرار استخراج میشود؛ سپس بازدید فیزیکی از همان محلها انجام و وجود، وضعیت و شماره پلاک هر دارایی بررسی میشود؛ در گام سوم، نتایج بازدید با فهرست دفتری مقایسه و موارد مغایر مستندسازی میشوند؛ و در نهایت، بر اساس علت هر مغایرت، اصلاح لازم - چه ثبت نقلوانتقال، چه اسقاط رسمی - در سیستم اعمال میگردد.
چالشهای رایج در مسیر مغایرتگیری اموال
اجرای این فرآیند، حتی با برنامهریزی دقیق، معمولاً با موانع مشخصی روبهرو میشود:
- فقدان اطلاعات دقیق محل استقرار: اگر مراکز استقرار در سیستم بهدرستی تعریف نشده باشند، بازدید فیزیکی عملاً به جستوجوی تصادفی تبدیل میشود.
- حجم بالای داراییهای کوچک و پراکنده: ابزارآلات و تجهیزات کوچک، بیشترین سهم را در مغایرت دارند چون کمتر جدی گرفته میشوند.
- نبود مالکیت مشخص برای هر دارایی: وقتی هیچ فردی مسئول رسمی یک دارایی نباشد، پاسخگویی درباره وضعیت آن هم دشوار میشود.
- جدا بودن دادههای مالی و عملیاتی: وقتی ثبت دارایی در واحد مالی، از تغییرات واقعی در سطح عملیات عقب بماند، مغایرت انباشته میشود.
- زمانبر بودن بازدید فیزیکی بدون ساختار مشخص: بدون گزارش از پیشآماده به تفکیک محل، هر دور مغایرتگیری از صفر شروع میشود.
هزینهای که مغایرت حلنشده بر سازمان تحمیل میکند
مغایرت اموال حلنشده تنها یک ایراد ظاهری در گزارشها نیست. محاسبه استهلاک بر پایه داراییهایی انجام میشود که ممکن است دیگر وجود نداشته باشند، ارزش دفتری سازمان در گزارشهای مالی و بیمهای غیرواقعی میشود، و در صورت وقوع حسابرسی یا ارزیابی برای جذب سرمایه، همین مغایرتها میتوانند اعتبار کل گزارشهای مالی سازمان را زیر سؤال ببرند.
چگونه ساختار داده درست، مغایرتگیری را سادهتر میکند؟
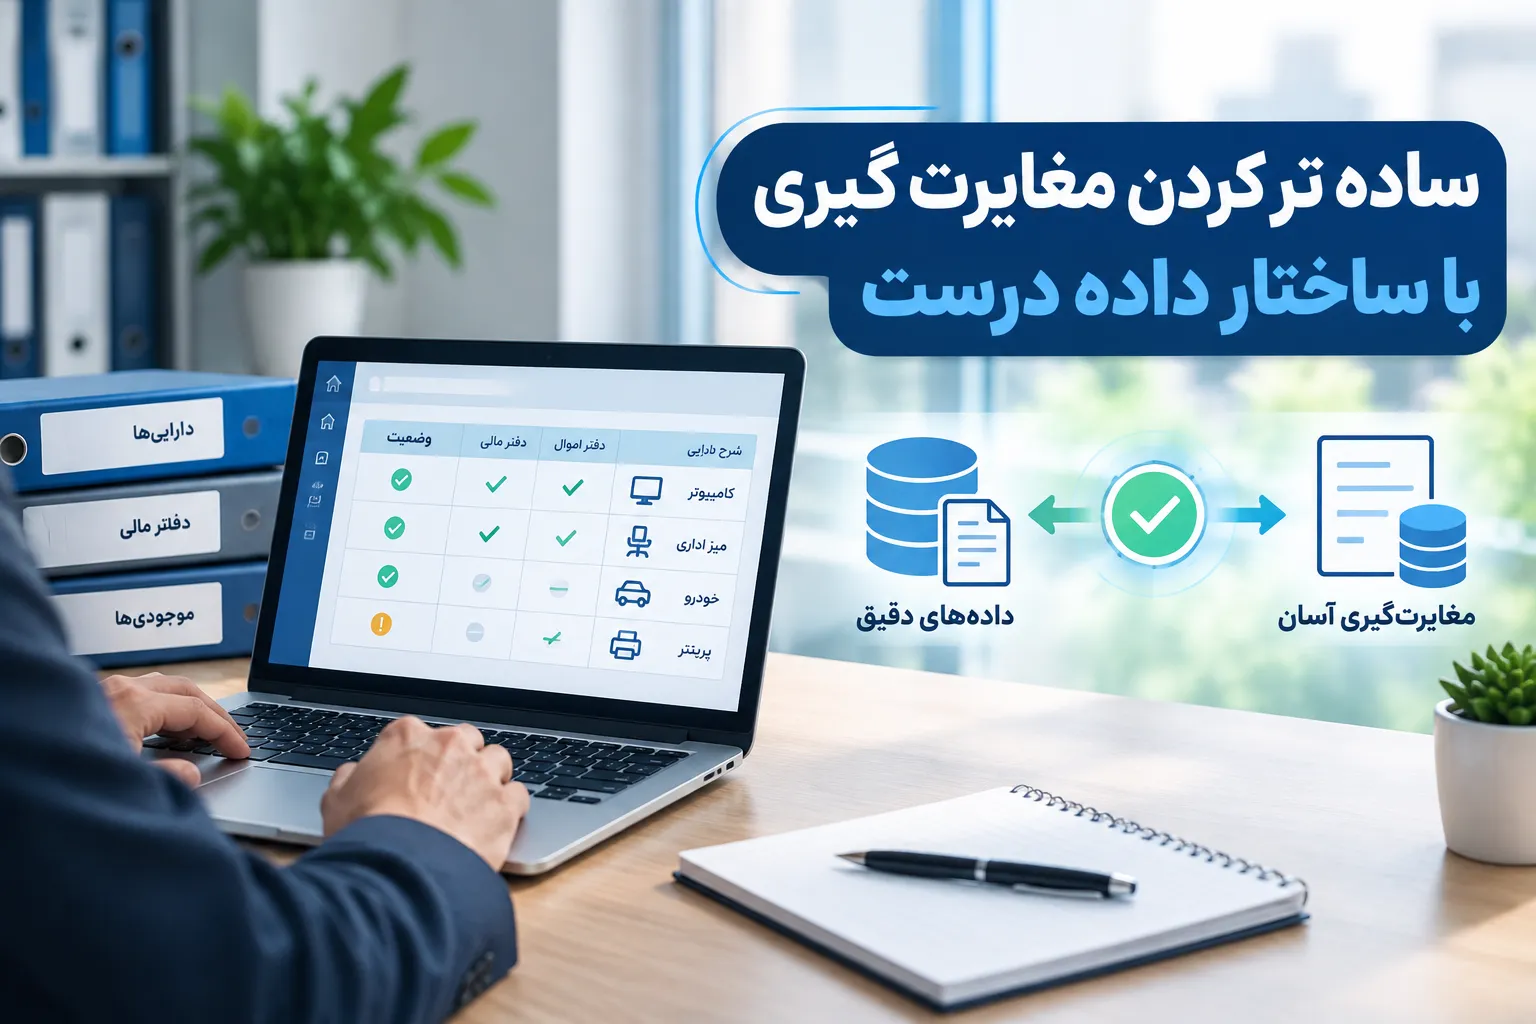
نقطه شروع کاهش مغایرت، نه در روز اجرای بازدید فیزیکی، بلکه در نحوه ثبت اولیه اطلاعات داراییهاست. وقتی هر دارایی از همان ابتدا به یک مرکز استقرار مشخص متصل باشد و هر جابهجایی، تغییر وضعیت یا تعویض پلاک بلافاصله در سیستم ثبت شود، بازدید فیزیکی دیگر یک جستوجوی کور نیست؛ تیم مغایرتگیری میتواند برای هر سطح از سازمان، فهرستی دقیق پیش از شروع بازدید در دست داشته باشد.
نقش نرمافزار S2S ERP در کاهش مغایرت اموال
نرمافزار S2S ERP راهکار سیستم سامان با ماژول اموال، همین ساختار پایه را فراهم میکند. تعریف مراکز استقرار در چهار سطح، همراه با گزارشگیری درختی از داراییهای موجود در هر سطح، امکان میدهد تیم مغایرتگیری پیش از بازدید فیزیکی، دقیقاً بداند در هر محل چه داراییهایی باید وجود داشته باشد. ثبت سوابق نقلوانتقال و تعویض پلاک برای هر دارایی، ردپای تاریخی هر تغییر را حفظ میکند و در صورت بروز اختلاف، امکان بازگشت به علت اصلی آن را فراهم میآورد.
عملیات تغییر وضعیت دارایی - از کنارگذاری موقت و بکارگیری مجدد تا اسقاط نهایی - با صدور خودکار سند مالی مرتبط ثبت میشود، بنابراین فاصله بین رویداد واقعی و انعکاس آن در دفاتر به حداقل میرسد. این یکپارچگی، پایهای قابل اتکا برای مدیریت عملیات کارخانه ایجاد میکند، چون تیم فنی و واحد مالی بر مبنای یک منبع داده واحد کار میکنند، نه دو فهرست جداگانه که با هم هماهنگ نیستند.
وقتی مغایرت اموال به حداقل برسد، اطمینان از صحت گزارشهای استهلاک و ارزش داراییها هم افزایش مییابد و این اطمینان مستقیماً روی تصمیمات سرمایهگذاری و برنامهریزی تعمیرات در سطح مدیریت عملیات کارخانه اثر میگذارد.
اشتباهات رایج هنگام اجرای مغایرتگیری اموال
- محدود کردن مغایرتگیری به داراییهای بزرگ و نادیده گرفتن ابزارآلات کوچک
- انجام بازدید فیزیکی بدون فهرست از پیشآماده به تفکیک محل استقرار
- تأخیر در ثبت نتیجه مغایرتگیری در سیستم پس از پایان بازدید
- نبود بازخورد به واحدهای عملیاتی درباره الگوهای تکرارشونده مغایرت
جمعبندی
مغایرتگیری اموال فرآیندی است که کیفیت اجرای آن، بیش از خود روز بازدید فیزیکی، به نحوه ثبت اطلاعات در طول سال بستگی دارد. سازمانی که محل استقرار، تغییر وضعیت و نقلوانتقال هر دارایی را از ابتدا بهدرستی در سیستم ثبت میکند، مغایرت کمتری برای کشف کردن خواهد داشت و زمان کمتری هم صرف رفع آن میکند.
سوالات متداول
۱. هر چند وقت یکبار باید مغایرتگیری اموال انجام شود؟
بسته به تعداد و حساسیت داراییها متفاوت است، اما اکثر سازمانها این کار را سالانه و پیش از بستن حسابهای مالی انجام میدهند.
۲. اگر داراییای در بازدید فیزیکی پیدا نشد، چه باید کرد؟
باید علت مفقودی بررسی و بر اساس نتیجه، تصمیم به اسقاط رسمی، جستوجوی بیشتر یا پیگیری حقوقی گرفته شود؛ حذف بیدلیل از دفاتر بدون مستندسازی توصیه نمیشود.
۳. چرا ابزارآلات کوچک بیشترین سهم مغایرت را دارند؟
چون معمولاً جابهجایی آنها سادهتر و ارزش هر واحد کمتر از ماشینآلات بزرگ است، بنابراین ثبت رسمی نقلوانتقال آنها اغلب فراموش میشود.
۴. آیا مغایرتگیری اموال باید توسط واحد مالی انجام شود یا واحد فنی؟
بهترین نتیجه معمولاً از همکاری هر دو واحد حاصل میشود؛ واحد فنی وضعیت واقعی دارایی را تأیید میکند و واحد مالی مسئول اصلاح دفاتر است.
۵. چگونه میتوان تعداد مغایرتهای آینده را کاهش داد؟
الزام به ثبت فوری هر نقلوانتقال یا تغییر وضعیت دارایی در سیستم، مهمترین راه پیشگیری از انباشت مغایرت در دورههای بعدی است.
۶. آیا مغایرت اموال روی گزارشهای مالیاتی هم اثر دارد؟
بله، چون محاسبه استهلاک و ارزش دفتری داراییها مستقیماً به فهرست دقیق داراییهای موجود وابسته است و مغایرت میتواند این محاسبات را نادرست کند.