
چگونه از جریمه دیرکرد مالیاتی جلوگیری کنیم؟
هیچ سازمانی از عواقب یک اشتباه مالیاتی در امان نیست؛ جریمه دیرکرد، عدم انطباق صورتحساب با سامانه مؤدیان یا محاسبه نادرست مالیات حقوق، هرکدام میتوانند هزینهای بهمراتب بیشتر از خود مبلغ مالیات به سازمان تحمیل کنند. ارزیابی دقیق بدهیهای مالیاتی دیگر یک وظیفه فصلی و دستی نیست؛ باید بخشی از جریان روزانه کار مالی سازمان باشد. در این مقاله بررسی میکنیم چرا محاسبه دستی مالیات پرریسک است و چگونه اتوماسیون این حوزه را قابل مدیریت میکند.
بدهی مالیاتی چیست و چرا محاسبه آن حساس است؟
بدهی مالیاتی به تعهد پرداختی سازمان به سازمان امور مالیاتی گفته میشود که از فعالیتهای اقتصادی، حقوق پرسنل یا فروش کالا و خدمات ناشی میشود. این تعهد ثابت نیست؛ نرخها، معافیتها و جداول محاسباتی هر سال یا حتی هر بخشنامه تغییر میکنند. همین تغییر مداوم است که محاسبه دستی را به یک ریسک مستمر تبدیل میکند، نه یک کار یکباره.
انواع اصلی تعهدات مالیاتی که سازمان با آنها روبهرو است
بیشتر سازمانها با سه دسته اصلی از الزامات مالیاتی سروکار دارند:
- مالیات بر ارزش افزوده: محاسبهشده بر مبنای نرخ مصوب در هر فاکتور خرید و فروش
- مالیات حقوق و دستمزد: کسر ماهانه از فیش حقوقی پرسنل بر اساس جداول مالیاتی و معافیتهای مصوب
- الزامات صورتحساب الکترونیکی: ثبت و ارسال فاکتورها به سامانه مؤدیان مطابق قالب و شناسههای مصوب سازمان امور مالیاتی
هرکدام از این حوزهها، قواعد و بروزرسانیهای خاص خود را دارند و نگهداری همزمان همه آنها بهصورت دستی، عملاً غیرممکن میشود. علاوه بر این، بین این سه حوزه هم ارتباط وجود دارد؛ مثلاً یک اشتباه در ثبت شناسه کالا روی فاکتور فروش، میتواند هم روی محاسبه مالیات بر ارزش افزوده اثر بگذارد و هم روند ارسال آن فاکتور به سامانه مؤدیان را با مشکل مواجه کند.
چرا محاسبه دستی مالیات همیشه دیر یا زود میشکند؟
مشکل اصلی محاسبه دستی، وابستگی آن به حافظه و پیگیری فردی است:
- فراموشی بهروزرسانی جدول مالیاتی پس از انتشار بخشنامه جدید
- خطا در محاسبه معافیتهای مالیاتی برای پرسنل با شرایط خاص
- عدم تطابق اطلاعات فاکتور با فرمت مورد نیاز سامانه مؤدیان
- نبود هشدار مشخص برای موعد ارسال یا پرداخت، که به جریمه دیرکرد منجر میشود
نقش صورتحساب الکترونیکی در شفافیت مالیاتی
با الزامی شدن ثبت فاکتورها در سامانه مؤدیان، دیگر کافی نیست فاکتور فقط برای مشتری صادر شود؛ باید در قالب صحیح، با شناسه معتبر و در بازه زمانی مقرر به سامانه مالیاتی هم ارسال گردد. هر فاکتوری که ارسال نشود یا با خطا مواجه شود، سازمان را در معرض بازخواست و جریمه قرار میدهد. کنترل مداوم این وضعیت، بدون ابزار مناسب، به یک کار روزانه و طاقتفرسا برای واحد مالی تبدیل میشود، بهویژه در سازمانهایی که حجم فاکتور روزانه بالایی دارند و بررسی تکتک آنها عملاً از توان یک کارشناس خارج است.
محاسبه مالیات حقوق؛ حوزهای با بیشترین تغییرات سالانه
مالیات حقوق و دستمزد یکی از پیچیدهترین بخشهای محاسبات مالیاتی است، چون جداول مالیاتی، معافیتها و نحوه محاسبه بهطور منظم بهروزرسانی میشوند. اگر این محاسبه بهصورت دستی و بدون تطبیق مداوم با آخرین بخشنامه انجام شود، هم ریسک کسر نادرست از حقوق پرسنل وجود دارد و هم ریسک ناهماهنگی بین فایل ارسالی به سامانه مالیات حقوق و مبلغ واقعی محاسبهشده در سازمان.
چگونه هشدار موعد پرداخت از جریمه دیرکرد جلوگیری میکند؟
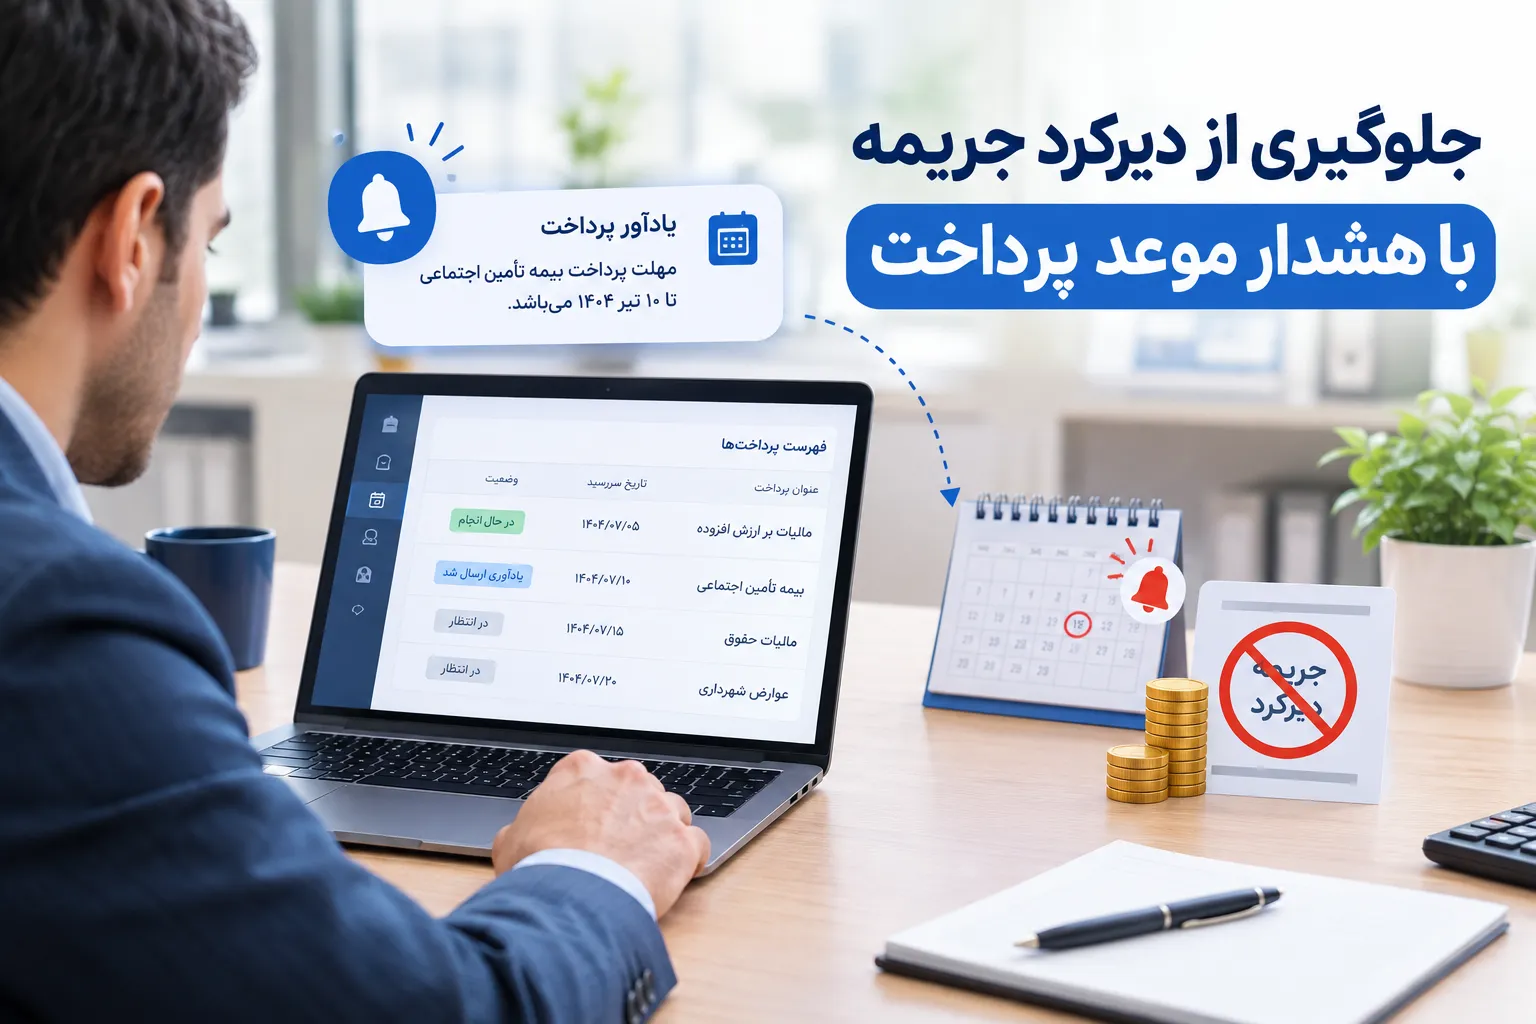
بخش زیادی از جریمههای مالیاتی، نه به دلیل محاسبه اشتباه، بلکه به دلیل فراموشی موعد پرداخت یا ارسال رخ میدهد. سیستمی که بهطور خودکار وضعیت اسناد پرداختنی و صورتحسابهای ارسالنشده را رصد و در زمان مناسب هشدار دهد، این ریسک را بهطور محسوسی کاهش میدهد؛ چون دیگر پیگیری موعدها به یادداشت یا حافظه فردی وابسته نیست.
نقش نرمافزار S2S ERP در دقت و اطمینان محاسبات مالیاتی
نرمافزار S2S ERP راهکار سیستم سامان این حوزه را از چند زاویه پوشش میدهد. در بخش صورتحساب الکترونیکی، ماژول مدیریت پروندههای مالیاتی امکان ثبت و ارسال صورتحساب در تمام الگوها و موضوعات (اصلی، اصلاحی، ابطالی و برگشتی) منطبق با ماژول حسابداری فروش را فراهم میکند، وضعیت هر فاکتور در سامانه مؤدیان را در هر لحظه نمایش میدهد و برای صورتحسابهای ارسالنشده هشدار صادر میکند. مشاهده حافظه مالیاتی و بایگانی کامل تاریخچه عملیات نیز امکان بررسی سریع سوابق را در صورت نیاز به پاسخگویی فراهم میآورد.
در بخش مالیات حقوق و دستمزد، محاسبه مالیات مطابق آخرین بخشنامه و دستورالعملهای سازمان امور مالیاتی انجام میشود و فایل خروجی مالیات حقوق پرسنل تهیه میگردد. همچنین امکان بارگذاری فایل اکسل سامانه مالیات حقوق و تطبیق آن با مبلغ محاسبهشده در نرمافزار، از بروز مغایرت بین اعلامیه سازمان مالیاتی و محاسبات داخلی جلوگیری میکند. جداول مالیاتی و معافیتهای مصوب نیز بهصورت قابل بهروزرسانی تعریف میشوند، بدون نیاز به تغییر دستی فرمول محاسبه برای هر پرسنل.
این سطح از دقت مالی، مستقیماً به ثبات مدیریت عملیات کارخانه کمک میکند؛ چون تیم مالی بهجای صرف زمان روی رفع مغایرتهای مالیاتی، میتواند روی برنامهریزی هزینههای واقعی تولید تمرکز کند. هماهنگی بین اسناد پرداختنی خزانهداری و موعد الزامات مالیاتی نیز باعث میشود جریان نقدی سازمان با پیشبینی بهتری در خدمت مدیریت عملیات کارخانه قرار گیرد، بدون آنکه پرداختهای مالیاتی غافلگیرکننده باشند.
اشتباهات رایج در مدیریت بدهیهای مالیاتی
- تکیه بر یک نفر برای پیگیری تمام بخشنامههای مالیاتی، بدون پشتیبان یا سیستم هشدار
- ارسال دیرهنگام صورتحساب به سامانه مؤدیان به دلیل انباشته شدن فاکتورها در پایان دوره
- عدم تطبیق منظم فایل مالیات حقوق با محاسبات داخلی سازمان
- نادیده گرفتن معافیتهای مالیاتی که پرسنل واجد شرایط آن هستند
جمعبندی
ارزیابی دقیق بدهیها و پرداختهای مالیاتی دیگر نمیتواند به حافظه یا تلاش فردی متکی باشد. تغییرات مداوم قوانین، الزامات سامانه مؤدیان و پیچیدگی محاسبات حقوق، همگی ایجاب میکنند این فرآیند در یک سیستم یکپارچه و با هشدار خودکار پیگیری شود تا سازمان همیشه یک قدم جلوتر از موعدها و بخشنامهها باقی بماند. سرمایهگذاری در چنین سیستمی، در بلندمدت هزینه بسیار کمتری نسبت به جریمهها و اصلاحات پس از خطا خواهد داشت.
سوالات متداول
۱. چرا صورتحسابهای ارسالنشده به سامانه مؤدیان ریسک ایجاد میکنند؟
چون عدم ارسال بهموقع میتواند به معنای عدم انطباق با الزامات قانونی تلقی شود و سازمان را در معرض جریمه یا بازخواست قرار دهد.
۲. آیا جداول مالیاتی حقوق باید هر سال بهصورت دستی بهروزرسانی شوند؟
در یک سیستم مناسب، این جداول بهگونهای طراحی میشوند که بتوان آنها را متناسب با آخرین بخشنامه بهروزرسانی کرد، بدون نیاز به تغییر فرمول محاسبه برای هر پرسنل بهصورت جداگانه.
۳. اگر مبلغ محاسبهشده در سازمان با فایل سامانه مالیات حقوق متفاوت باشد، چه باید کرد؟
باید فایل رسمی سامانه با محاسبات داخلی تطبیق داده شود و در صورت مغایرت، تعدیلات لازم قبل از پرداخت نهایی اعمال گردد.
۴. چگونه میتوان از فراموشی موعد پرداخت مالیات جلوگیری کرد؟
فعالسازی هشدار خودکار برای اسناد پرداختنی و صورتحسابهای سررسیدشده، مؤثرترین راه جلوگیری از این نوع فراموشی است.
۵. آیا معافیتهای مالیاتی برای همه پرسنل یکسان است؟
خیر، معافیتها بر اساس شرایط فردی و مصوبات قانونی متفاوت است و باید بهدرستی برای هر نفر در سیستم تعریف و اعمال شود.
۶. چرا بایگانی تاریخچه عملیات مالیاتی اهمیت دارد؟
در صورت بازرسی یا استعلام از سوی سازمان امور مالیاتی، دسترسی سریع به سوابق ارسال و وضعیت هر فاکتور، پاسخگویی سازمان را بهطور محسوسی سادهتر میکند.